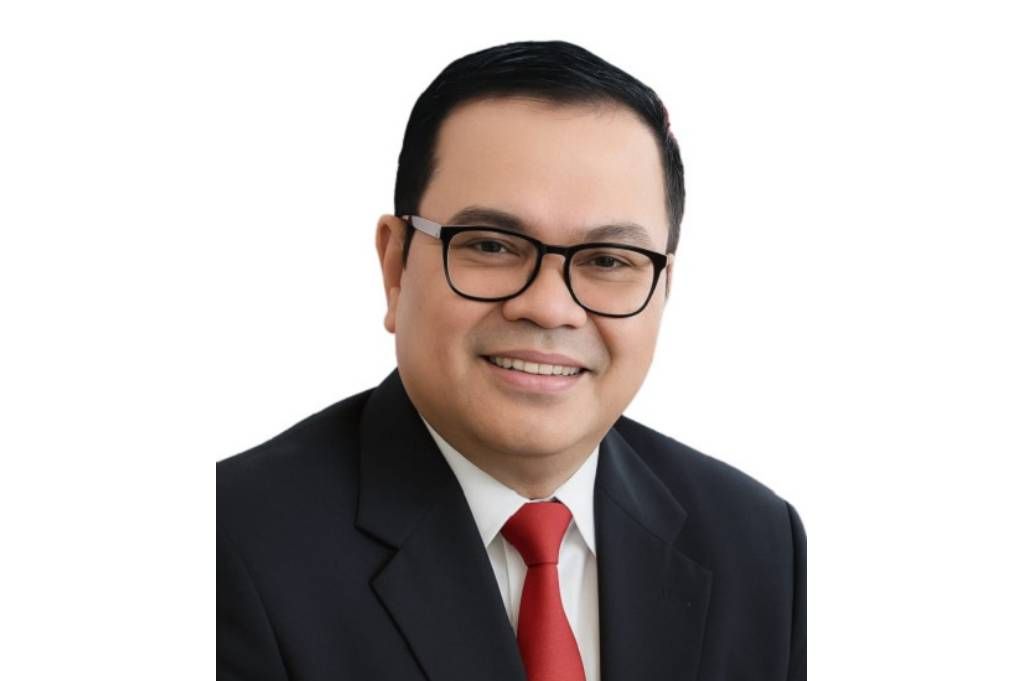


Pemerintah melalui Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) Kementerian Keuangan kembali menunjukkan agresivitasnya di pasar obligasi ritel. Direktur Jenderal PPR, Suminto, menyatakan keyakinannya bahwa instrumen Surat Berharga Negara (SBN) ritel seri SBR015 akan diserap maksimal oleh investor domestik, dengan target indikatif mencapai Rp20 triliun.
Langkah ini bukan sekadar rutinitas penghimpunan dana, melainkan manuver strategis pemerintah dalam memperlebar basis investor ritel sekaligus menambal defisit Anggaran Pendapatan dan Belanja Negara (APBN). Namun, di balik optimisme tersebut, terdapat dinamika ekonomi makro yang patut dianalisis lebih jauh.
Mengukur Rasionalitas Target Rp20 Triliun
Target Rp20 triliun untuk satu seri SBN ritel tergolong ambisius namun rasional jika melihat rekam jejak penerbitan sebelumnya. Tingginya minat masyarakat terhadap SBN ritel belakangan ini didorong oleh imbal hasil (yield) yang kompetitif dibandingkan deposito perbankan, serta jaminan keamanan penuh dari negara.
Pergeseran Perilaku Investor Domestik
Optimisme Suminto mengindikasikan adanya pembacaan data terkait pergeseran tren investasi kelas menengah Indonesia. Saat ini, terdapat fenomena flight to quality di mana masyarakat cenderung mencari instrumen investasi yang aman di tengah fluktuasi pasar saham dan ketidakpastian ekonomi global. SBR015, dengan fitur kupon mengambang dengan batas minimal (floating with floor), menawarkan lindung nilai yang ideal terhadap potensi kenaikan suku bunga acuan.
Tantangan Daya Beli dan Likuiditas
Kendati pemerintah percaya diri, analisis pasar harus tetap memperhitungkan kondisi riil daya beli masyarakat. Tekanan inflasi pada sektor kebutuhan pokok dan stagnasi pertumbuhan upah di beberapa sektor industri dapat menjadi batu sandungan bagi likuiditas kelas menengah—segmen yang menjadi target utama SBR015.
Jika target Rp20 triliun ini tercapai, hal tersebut tidak hanya membuktikan tingginya literasi keuangan masyarakat, tetapi juga mengonfirmasi bahwa masih ada akumulasi kekayaan yang belum terserap optimal di sektor riil. Sebaliknya, jika penyerapan melambat, pemerintah perlu mengevaluasi kembali strategi penetapan kupon dan daya serap pasar domestik ke depannya.